Da qualche giorno si legge ovunque che è arrivata "la nuova exit tax": chi lascia l'Italia pagherà le tasse anche sugli investimenti che non ha venduto.
La notizia è vera a metà. La misura esiste, è scritta, ed è abbastanza dettagliata da poterne calcolare gli effetti. Ma oggi è una proposta, non una legge: deve ancora passare dal Parlamento, e diversi pezzi importanti mancano del tutto.
In questa guida trovi cosa prevede il testo, cosa non sappiamo ancora, come funziona il differimento con un esempio numerico, e soprattutto chi è toccato in base a quando parte.
È già legge? No
La misura è contenuta nell'articolo 17 del disegno di legge di bilancio 2027, che aggiunge al Testo unico delle imposte sui redditi un nuovo articolo 307-bis. Il Consiglio dei ministri ha approvato il DDL il 28 ottobre 2026; ora tocca al Parlamento, che deve approvare la manovra entro il 31 dicembre.
Fino ad allora tutto può cambiare: la soglia, la decorrenza, le regole del differimento. E anche una volta approvata, la norma rinvia a un decreto del Ministero dell'Economia che deve ancora essere scritto, e che dovrà chiarire punti tutt'altro che secondari, come la forma della garanzia o l'elenco dei Paesi extra UE ammessi al differimento.
La nostra lettura. Con tempi così stretti e tanti aspetti rinviati a un decreto che non esiste, riteniamo possibile uno slittamento della partenza oltre il 1° gennaio 2027. È una valutazione, non un dato: il testo può anche passare così com'è. Per questo in questa guida ragioniamo su entrambi gli scenari.
Cosa prevede la proposta
Chi paga
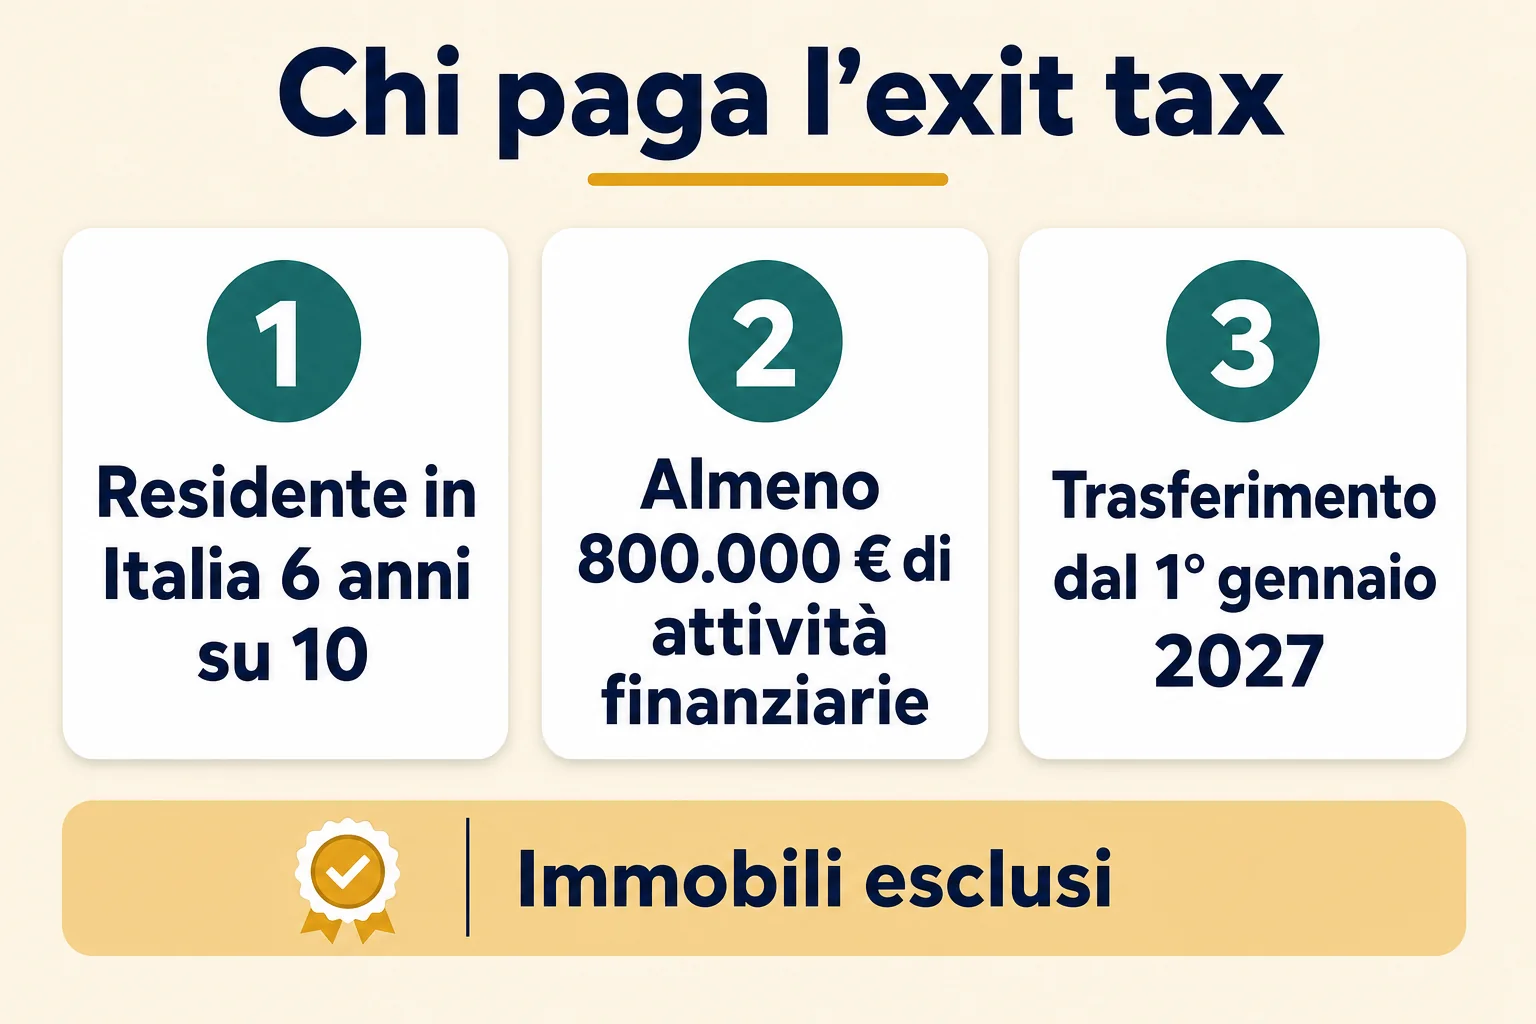
L'imposta scatterebbe quando ricorrono tre requisiti insieme:
- trasferisci all'estero la residenza fiscale, con effetto dal 1° gennaio 2027;
- sei stato residente fiscale in Italia per almeno 6 dei 10 periodi d'imposta precedenti, anche non consecutivi;
- il valore complessivo dei tuoi beni e diritti è pari ad almeno 800.000 €, misurato all'ultimo giorno dell'anno precedente al trasferimento. In pratica, al 31 dicembre del tuo ultimo anno da residente italiano.
Cosa conta e quanto si paga
Contano le attività finanziarie: azioni, ETF, obbligazioni, quote di società (anche di SRL), derivati, metalli preziosi e cripto-attività. Gli immobili restano fuori.
Su ogni bene si paga il 26% della plusvalenza maturata e non realizzata, cioè la differenza tra il valore al 31 dicembre e il prezzo di acquisto. Non c'è franchigia: superata la soglia si paga su tutte le plusvalenze, ma solo su quelle. Chi ha 900.000 € investiti con 50.000 € di guadagno latente pagherebbe 13.000 €.
Le minusvalenze non contano
Si sommano solo i guadagni: le perdite latenti non riducono la base. Se hai il titolo A in guadagno di 300.000 € e il titolo B in perdita di 200.000 €, il tuo portafoglio ha guadagnato 100.000 € al netto, ma l'imposta si calcolerebbe su 300.000 €: 78.000 € invece di 26.000 €.
Il differimento: pagare dopo, o non pagare affatto
Pagare un'imposta su qualcosa che non hai venduto pone un problema evidente: con quali soldi? Per questo la proposta prevede due strade.
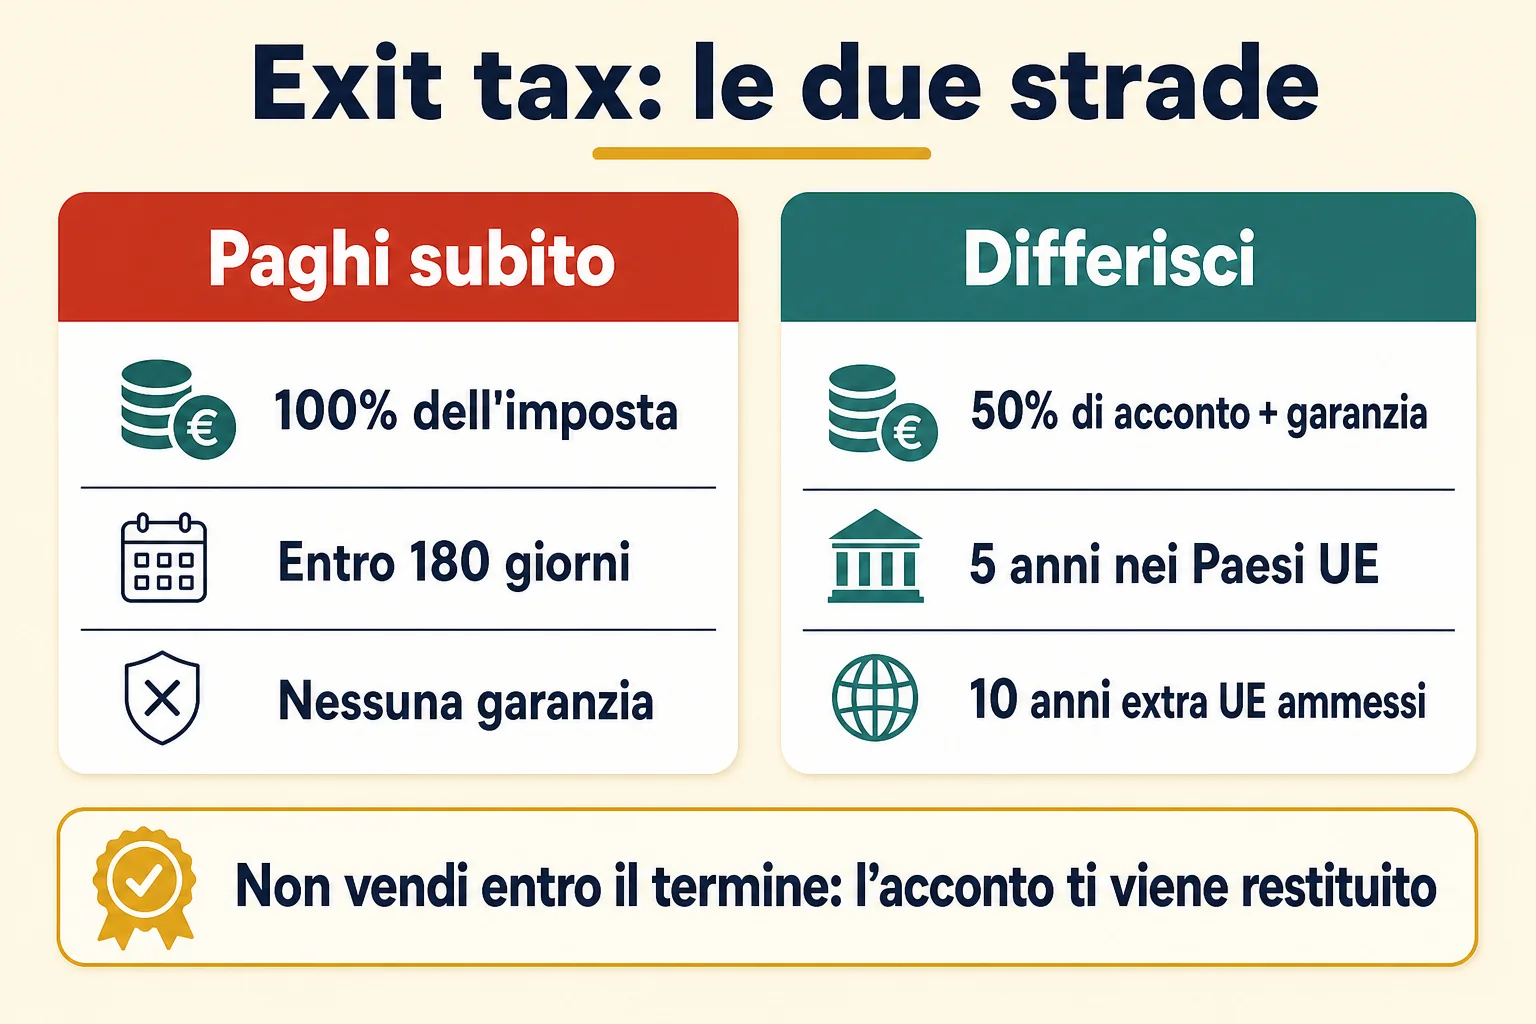
- Paghi tutto entro 180 giorni dalla perdita della residenza.
- Differisci: versi il 50% come acconto, presti una garanzia e aspetti 5 anni se ti trasferisci in un Paese dell'Unione europea, 10 anni se vai in un Paese extra UE tra quelli ammessi. Cipro è nell'Unione europea, quindi il periodo è di 5 anni.
Verso i Paesi extra UE che non hanno con l'Italia accordi di scambio di informazioni e di assistenza nella riscossione il differimento non è disponibile, e l'elenco di quelli ammessi non c'è ancora.
Durante i 5 anni, se vendi paghi il 26% sul minore tra la plusvalenza maturata alla partenza e quella realizzata; se doni i titoli paghi su tutta la plusvalenza maturata; se non vendi, o torni a vivere in Italia, non paghi nulla e l'acconto ti viene restituito. In ogni caso non paghi mai più dell'imposta calcolata il giorno della partenza.
Cosa sia la garanzia lo deciderà un decreto che ancora non c'è: mettiti nell'ordine di idee di una fideiussione e di una parte del portafoglio bloccata.
Un esempio completo
Portafoglio di ETF da 1.000.000 € al 31 dicembre dell'ultimo anno in Italia, comprato a 600.000 €. Trasferimento a Cipro.
- Plusvalenza latente: 400.000 €
- Imposta: 26% di 400.000 = 104.000 €
- Acconto con il differimento: 52.000 €
| Cosa succede nei 5 anni | Imposta finale | Rispetto all'acconto |
|---|---|---|
| Paghi subito, senza differimento | 104.000 € | versi 104.000 € entro 180 giorni |
| Non vendi | 0 € | l'acconto ti viene restituito |
| Vendi a 1.200.000 € | 104.000 € | versi altri 52.000 € |
| Vendi a 800.000 € | 52.000 € | nulla da aggiungere |
Per chi investe a lungo termine il differimento quasi neutralizza l'imposta. Il costo vero non è la tassa: è avere 52.000 € fermi per cinque anni, più la garanzia sull'altra metà.
E dopo i cinque anni? Da residente a Cipro, le plusvalenze su azioni ed ETF esteri non sono tassate né in Italia né a Cipro. Come funziona lo trovi nella guida alle tasse sul trading a Cipro e in quella su conti e investimenti italiani da non residente.
Chi è toccato: dipende da quando parti
Qui serve una regola che molti sottovalutano. In Italia l'anno del trasferimento non si spezza in due: sei residente per tutto l'anno se, per la maggior parte del periodo d'imposta (183 giorni), hai in Italia anche uno solo di questi legami: la residenza, il domicilio (cioè le relazioni personali e familiari), la presenza fisica o l'iscrizione all'anagrafe senza essere passato all'AIRE. La Convenzione tra Italia e Cipro non prevede eccezioni.
Applicata alla proposta, la regola dà tre situazioni diverse.
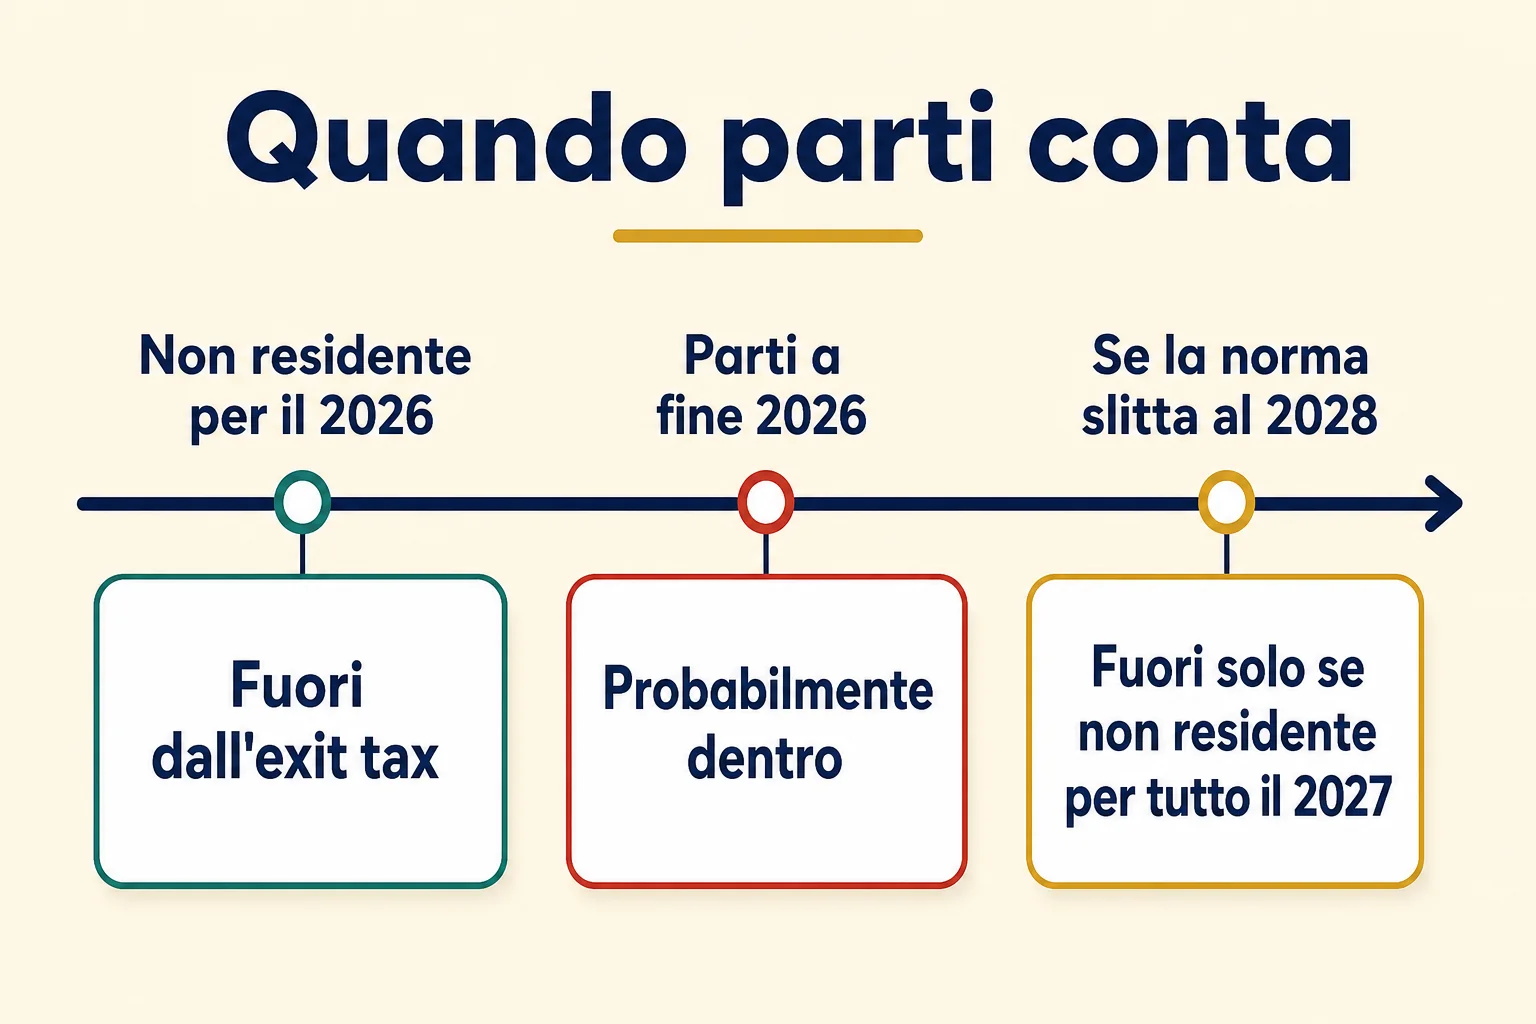
Sei già non residente per il 2026. Hai chiuso tutti i legami entro i primi di luglio 2026: la residenza l'hai persa nel 2026, prima della decorrenza. Sei fuori.
Parti adesso, a fine 2026. Sei residente italiano per tutto il 2026 e diventi non residente dal 1° gennaio 2027, cioè proprio dal giorno in cui la norma partirebbe. Se il testo resta così, sei probabilmente dentro, con il patrimonio misurato al 31 dicembre 2026. Alcuni commenti scrivono genericamente che sono esclusi i trasferimenti avvenuti prima del 2027, senza affrontare questo caso: va verificato sul testo definitivo.
Se la norma slitta al 2028. Il ragionamento si sposta di un anno: resta fuori chi è non residente per tutto il 2027. Vuol dire aver chiuso i legami con l'Italia entro i primi di luglio 2027, non entro dicembre. Con un trasferimento vero da organizzare (casa, famiglia, AIRE, banche) i mesi a disposizione sono meno di quanti sembrano.
I criteri di residenza, e come si dimostra di averli chiusi davvero, sono spiegati nella guida per ottenere la residenza a Cipro e in quella sull'iscrizione all'AIRE.
Cosa non cambia
Da non residente, l'Italia non tassa le plusvalenze sui titoli esteri. Per chi vive all'estero, le plusvalenze su azioni, ETF e obbligazioni estere non sono reddito prodotto in Italia. È proprio per questo che l'exit tax colpisce il momento prima, cioè l'uscita. A Cipro, poi, le plusvalenze su questi titoli non sono tassate: chi supera la fase dell'uscita si trova in un sistema dove il problema non si ripresenta.
L'abuso del diritto resta. Trasferirsi, vendere tutto e rientrare in Italia poco dopo è la sequenza che l'Agenzia delle Entrate contesta più facilmente, con o senza exit tax. Il trasferimento deve essere vero e documentato, come spiegato nella guida ai controlli sulla residenza fittizia.
Il gettito è minimo. La relazione tecnica stima 3,37 milioni di euro nel 2027 e 6,74 milioni l'anno dal 2028, contro entrate tributarie che superavano i 530 miliardi già nei primi undici mesi del 2025. È una misura che serve a scoraggiare le partenze più che a fare cassa, e proprio per questo è facile che, una volta introdotta, si estenda.
Cosa fare adesso
- Fai i conti: valore del portafoglio e plusvalenze latenti, titolo per titolo. Se sei vicino agli 800.000 €, ricorda che conta il valore al 31 dicembre.
- Segui l'iter fino a fine dicembre: decorrenza e differimento possono cambiare. Aggiorneremo questa guida con il testo definitivo.
- Se hai deciso di partire, non rimandare: il punto critico è chiudere davvero i legami con l'Italia entro la metà dell'anno giusto, e costruire una residenza solida, che è anche la base per lo status Non-Dom a Cipro.
Conclusione
L'exit tax italiana non è ancora legge, e potrebbe non partire dal 1° gennaio 2027. Ma la direzione è tracciata, e per chi ha un portafoglio importante la differenza tra partire nell'anno giusto e partire un anno dopo può valere decine di migliaia di euro. È una decisione da pianificare con anticipo.
A cura di Pietro Michelangeli
Pietro Michelangeli — fondatore di Soluzione Cipro. Aiuto italiani a trasferirsi a Cipro gestendo residenza, fiscalità e apertura società.